18 de abril de 2019
 Este mes, Eagleview asistió a la Conferencia sobre Siniestros de la PLRB de 2019, celebrada en Indianápolis, para conocer las últimas tendencias en el sector de los seguros. Los profesionales del ámbito de los siniestros compartieron sus retos y logros en ámbitos que abarcaban desde la adopción de tecnologías de seguros hasta la determinación del retorno de la inversión de las nuevas soluciones de flujo de trabajo.
Estas son solo tres de las reclamaciones de seguros tendencias y temas relacionados con la tecnología aplicada a los seguros que se trataron en la conferencia:
 Ya has implantado la tecnología de seguros (insurtech); ¿y ahora qué haces con ella?
El aprendizaje automático, la inteligencia artificial y otras tendencias en el sector de las tecnologías aplicadas a los seguros están pasando de ser «algo deseable» a «algo imprescindible» para las aseguradoras. Sin embargo, plantean otro reto: su implementación y adopción en toda la organización.
Los ponentes de la Conferencia sobre Siniestros de la PLRB explicaron lo importante que es incorporar a los usuarios dentro de una organización. Las aseguradoras deben comunicar claramente por qué se ha adquirido la tecnología, cómo utilizarla y de qué manera les ayudará a optimizar su trabajo. La formación de los peritos y el desarrollo profesional continuo también deben estar previstos en el momento de la adquisición de la tecnología.
Un tema que suele preocupar a los trabajadores es la automatización. «¿Esta tecnología sustituirá mi puesto de trabajo?», podrían preguntarse. Es fundamental que las aseguradoras aborden estas preocupaciones y se centren en los puntos débiles que la tecnología ayudará a los peritos a resolver. La implementación de la tecnología tampoco implica más trabajo, sino que simplifica la tarea al reducir el número de visitas sobre el terreno o de lugares a los que acudir para recabar información sobre los bienes.
 Cada vez son más las aseguradoras que recurren a la tecnología diseñada para el sector de los seguros con el fin de aumentar la eficiencia y la rentabilidad. Sin embargo, sin unos procedimientos adecuados, muchas tienen dificultades para aprovechar al máximo las ventajas una vez implementadas esas soluciones.
Lo ideal sería que las aseguradoras comenzaran a evaluar con antelación el impacto que la IA y otras soluciones pueden tener en sus flujos de trabajo. Es importante hacerse una idea clara del tiempo que se tarda en completar una tarea y, a continuación, comparar esa cifra con el tiempo que se tarda tras adoptar la nueva tecnología.
Algunos factores a tener en cuenta a la hora de medir el retorno de la inversión (ROI):
Cuando los peritos necesitan realizar inspecciones de inmuebles en persona, disponen de opciones que les permiten llevar consigo la tecnología. Sin embargo, las aseguradoras deben sopesar cuidadosamente los riesgos y las ventajas que suponen las tendencias tecnológicas en la gestión de siniestros para el trabajo sobre el terreno.
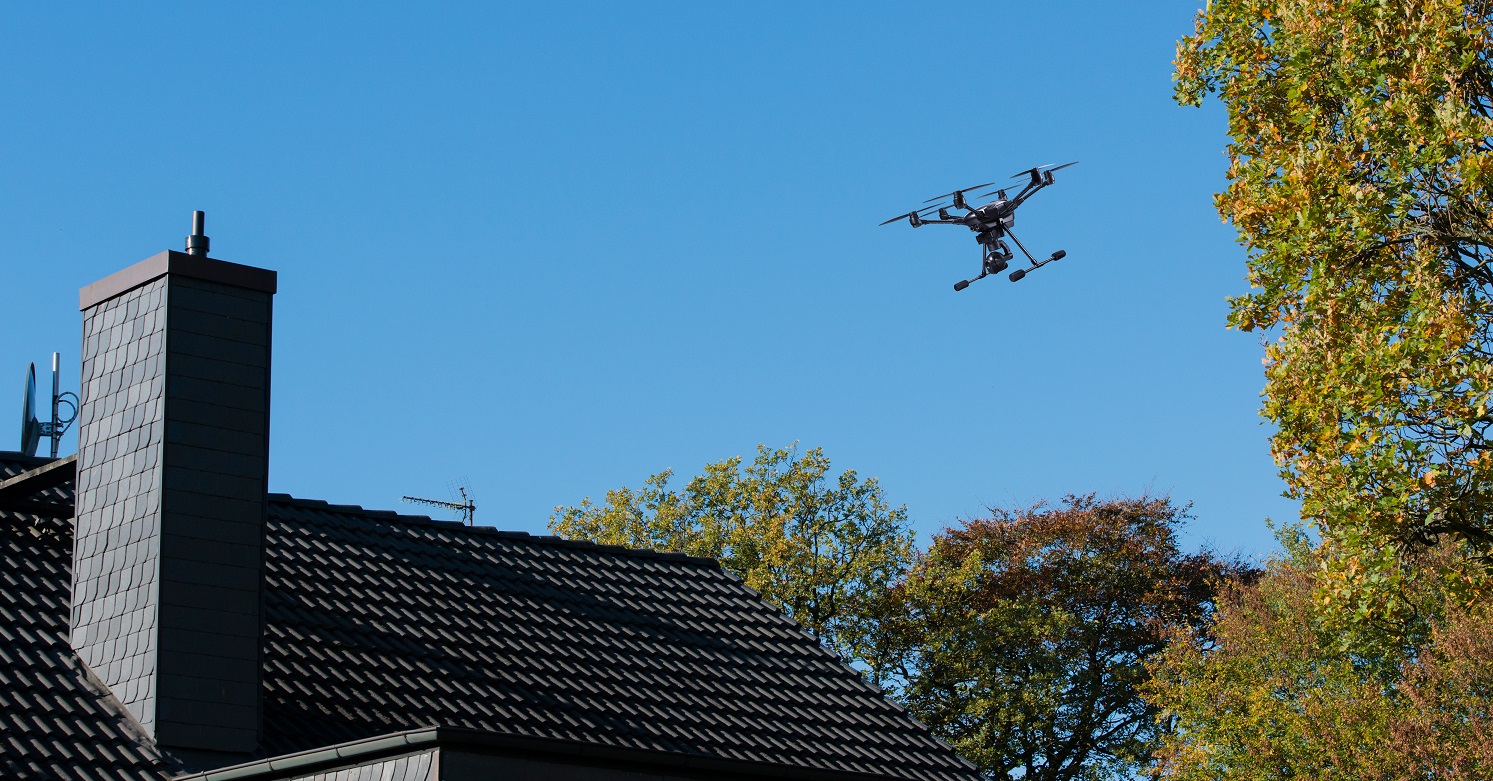
Muchas aseguradoras están recurriendo al uso de drones para capturar imágenes de los inmuebles. Los drones, o sistemas aéreos no tripulados (UAS), pueden resultar útiles tras una tormenta, cuando los peritos no pueden acceder a los inmuebles a pie. Además, al proporcionar documentación irrefutable de los daños materiales, los drones pueden ayudar a prevenir el fraude en las reclamaciones, que supone aproximadamente El 10 % de las pérdidas de los seguros de daños y accidentes (aproximadamente 32 000 millones de dólares) cada año, según un estudio de PricewaterhouseCoopers (PwC).
Los drones cobran especial relevancia tras fenómenos meteorológicos como huracanes y granizadas. Solo en los últimos 15 años, los huracanes han aumentado tanto en coste como en frecuencia. Según el Instituto de Información sobre Seguros, nueve de los diez huracanes más costosos en la historia de Estados Unidos se han producido desde 2004.
Como consecuencia, los peritos no siempre pueden acceder a una zona tras una gran tormenta. Incluso cuando pueden, no siempre es seguro para ellos hacerlo. Sin embargo, un dron puede inspeccionar los daños en los tejados desde una distancia segura, sin obligar al perito a subir una escalera.
No obstante, desde el punto de vista legal, existe cierta zona gris para las aseguradoras que utilizan drones con fines comerciales, como la peritación. La creciente preocupación por la privacidad suele dar una mala imagen de los drones.
Según Deloitte, los operadores de drones corren el riesgo de que los propietarios les reclamen por allanamiento, tanto cuando el dron está en vuelo como si el operador tiene que recuperarlo de un terreno privado.
La ley suele dar la razón al propietario de la vivienda antes que al operador del dron. Un experto jurídico con el que habló Registro de reclamaciones señaló que las multas pueden oscilar entre 27 000 dólares por infracción civil y 250 000 dólares y tres años de prisión por infracciones penales.
Cuando los maneja adecuadamente un piloto de drones con licencia, los UAS pueden ser un recurso inestimable para los peritos tras una tormenta. Las aseguradoras pueden plantearse externalizar la captura de imágenes con drones a otro servicio. De este modo, no tienen que lidiar con la complejidad de la normativa de la Parte 107 y aún así pueden aprovechar las ventajas que ofrece esta tecnología.
Otra tendencia en las reclamaciones de seguros para los peritos son las aplicaciones móviles. Una aplicación móvil ofrece a los peritos la posibilidad de acceder a datos fundamentales sobre inmuebles mientras que sobre la marcha. Disponer de toda esta información en un solo lugar permite a los peritos prescindir de las mediciones manuales y consultar imágenes anteriores de una vivienda, de antes de que se produjeran los daños.
Tres tendencias en reclamaciones de seguros a las que hay que prestar atención
Este mes, Eagleview asistió a la Conferencia sobre Siniestros de la PLRB de 2019, celebrada en Indianápolis, para conocer las últimas tendencias en el sector de los seguros. Los profesionales del ámbito de los siniestros compartieron sus retos y logros en ámbitos que abarcaban desde la adopción de tecnologías de seguros hasta la determinación del retorno de la inversión de las nuevas soluciones de flujo de trabajo.
Estas son solo tres de las reclamaciones de seguros tendencias y temas relacionados con la tecnología aplicada a los seguros que se trataron en la conferencia:
1. Incorporar a los usuarios y asegurarse de que entiendan el «porqué» de las nuevas tecnologías
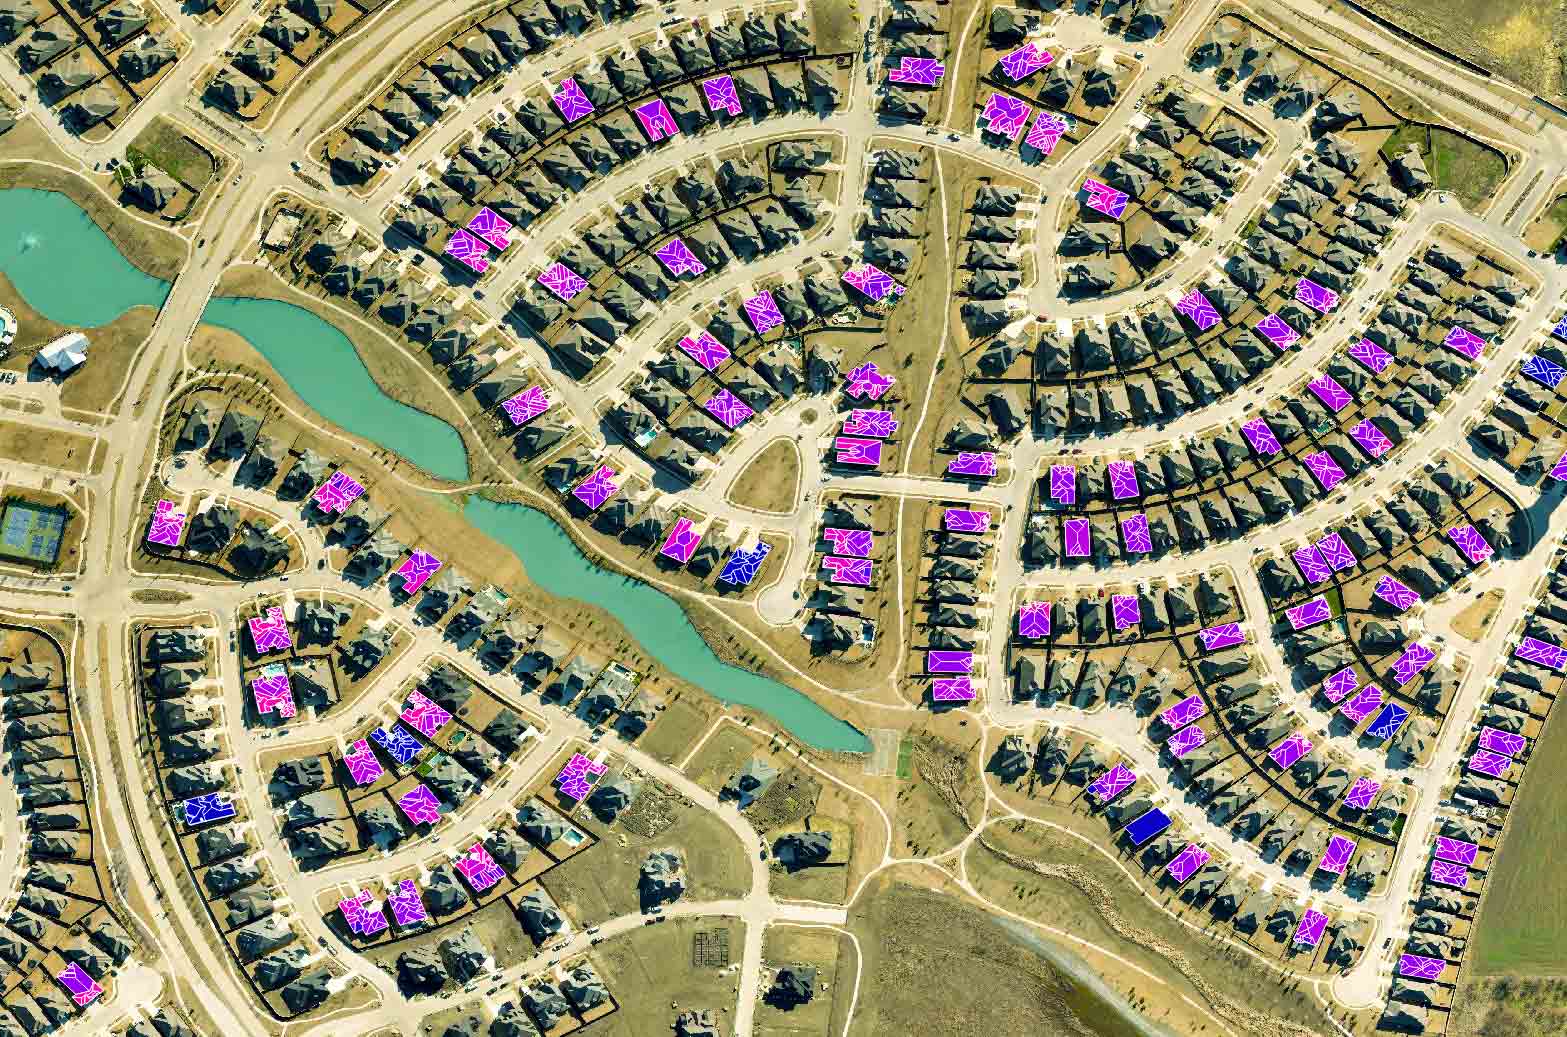
¿Cuánto tiempo se tardaría en inspeccionar estas propiedades sin recurrir a la tecnología de seguros?
2. Medir el impacto de las nuevas tecnologías antes y después de su implantación
Cada vez son más las aseguradoras que recurren a la tecnología diseñada para el sector de los seguros con el fin de aumentar la eficiencia y la rentabilidad. Sin embargo, sin unos procedimientos adecuados, muchas tienen dificultades para aprovechar al máximo las ventajas una vez implementadas esas soluciones.
Lo ideal sería que las aseguradoras comenzaran a evaluar con antelación el impacto que la IA y otras soluciones pueden tener en sus flujos de trabajo. Es importante hacerse una idea clara del tiempo que se tarda en completar una tarea y, a continuación, comparar esa cifra con el tiempo que se tarda tras adoptar la nueva tecnología.
Algunos factores a tener en cuenta a la hora de medir el retorno de la inversión (ROI):
- ¿Cuánto tiempo se tarda en tramitar una sola reclamación?
- ¿Cuánto tiempo se tarda en tramitar todas las reclamaciones relacionadas con un fenómeno meteorológico?
- ¿Cuántas visitas al lugar del siniestro tienen que realizar los peritos antes y después de la implantación de la IA?
3. Estudiar otras opciones cuando los peritos se encuentran sobre el terreno
Cuando los peritos necesitan realizar inspecciones de inmuebles en persona, disponen de opciones que les permiten llevar consigo la tecnología. Sin embargo, las aseguradoras deben sopesar cuidadosamente los riesgos y las ventajas que suponen las tendencias tecnológicas en la gestión de siniestros para el trabajo sobre el terreno.
Muchas aseguradoras están recurriendo al uso de drones para capturar imágenes de los inmuebles. Los drones, o sistemas aéreos no tripulados (UAS), pueden resultar útiles tras una tormenta, cuando los peritos no pueden acceder a los inmuebles a pie. Además, al proporcionar documentación irrefutable de los daños materiales, los drones pueden ayudar a prevenir el fraude en las reclamaciones, que supone aproximadamente El 10 % de las pérdidas de los seguros de daños y accidentes (aproximadamente 32 000 millones de dólares) cada año, según un estudio de PricewaterhouseCoopers (PwC).
Los drones cobran especial relevancia tras fenómenos meteorológicos como huracanes y granizadas. Solo en los últimos 15 años, los huracanes han aumentado tanto en coste como en frecuencia. Según el Instituto de Información sobre Seguros, nueve de los diez huracanes más costosos en la historia de Estados Unidos se han producido desde 2004.
Como consecuencia, los peritos no siempre pueden acceder a una zona tras una gran tormenta. Incluso cuando pueden, no siempre es seguro para ellos hacerlo. Sin embargo, un dron puede inspeccionar los daños en los tejados desde una distancia segura, sin obligar al perito a subir una escalera.
No obstante, desde el punto de vista legal, existe cierta zona gris para las aseguradoras que utilizan drones con fines comerciales, como la peritación. La creciente preocupación por la privacidad suele dar una mala imagen de los drones.
Según Deloitte, los operadores de drones corren el riesgo de que los propietarios les reclamen por allanamiento, tanto cuando el dron está en vuelo como si el operador tiene que recuperarlo de un terreno privado.
La ley suele dar la razón al propietario de la vivienda antes que al operador del dron. Un experto jurídico con el que habló Registro de reclamaciones señaló que las multas pueden oscilar entre 27 000 dólares por infracción civil y 250 000 dólares y tres años de prisión por infracciones penales.
Cuando los maneja adecuadamente un piloto de drones con licencia, los UAS pueden ser un recurso inestimable para los peritos tras una tormenta. Las aseguradoras pueden plantearse externalizar la captura de imágenes con drones a otro servicio. De este modo, no tienen que lidiar con la complejidad de la normativa de la Parte 107 y aún así pueden aprovechar las ventajas que ofrece esta tecnología.
Otra tendencia en las reclamaciones de seguros para los peritos son las aplicaciones móviles. Una aplicación móvil ofrece a los peritos la posibilidad de acceder a datos fundamentales sobre inmuebles mientras que sobre la marcha. Disponer de toda esta información en un solo lugar permite a los peritos prescindir de las mediciones manuales y consultar imágenes anteriores de una vivienda, de antes de que se produjeran los daños.