19 de diciembre de 2017
 Actualizado en enero de 2019
En diciembre de 2017, la Asociación Nacional de Condados (NACo) celebra su Jornada sobre redes sociales dedicada a la respuesta ante desastres y la recuperación. NACo preguntó a los condados en Twitter para compartir los recursos que utilizan para prepararse ante una crisis o responder a ella.
Una tendencia observada entre los condados que respondieron fue la creación de alianzas locales y grupos de trabajo con organizaciones privadas y ciudadanos, con el fin de crear comunidades más fuertes y resilientes. La resiliencia desempeña un papel clave en los esfuerzos de recuperación tras desastres como el huracán Harvey en Texas y el huracán Irma en Florida.
Tras un huracán u otro fenómeno meteorológico catastrófico, las comunidades recurren a los líderes locales, a los programas federales de ayuda en caso de catástrofes y a las aseguradoras de daños materiales y de responsabilidad civil para que les ayuden a recuperarse. Las compañías de seguros, en particular, desempeñan un papel fundamental en la recuperación de una comunidad tras una tormenta de cualquier magnitud.
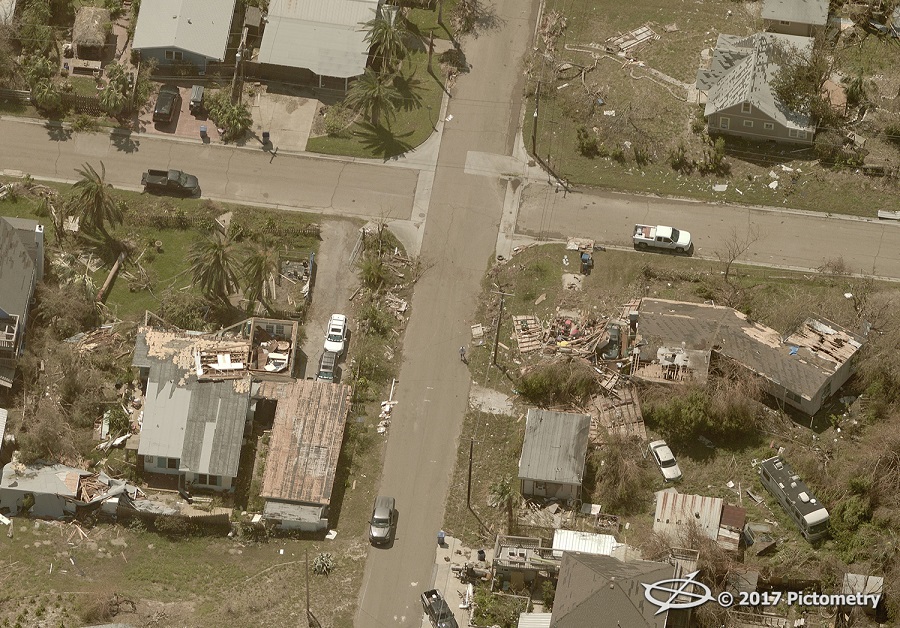 Los huracanes Harvey e Irma fueron uno de los huracanes más costosos de la historia de Estados Unidos, tras el huracán Katrina en 2005.
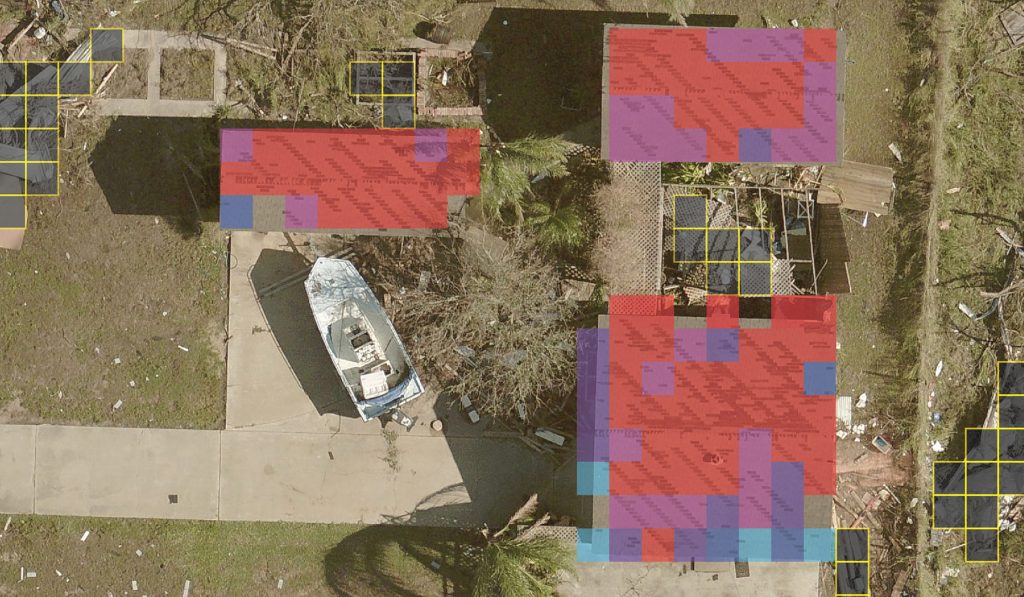 Tras los huracanes Harvey e Irma, muchas aseguradoras de seguros generales se dieron cuenta de que necesitaban una forma más rápida de identificar las zonas más afectadas. Cuanta más información recibieran desde el principio, más rápido podrían empezar a tramitar las reclamaciones.
Tras una catástrofe, las autoridades locales y estatales, los organismos federales y las aseguradoras recurren a soluciones como Eagleview OnSite™ para tomar decisiones fundamentadas. Mediante una combinación de fuentes de imágenes y tecnologías de aprendizaje automático, Eagleview identificó las zonas más afectadas por las tormentas. Con coordinación de las iniciativas de captura de imágenes Gracias a los recursos de drones desplegados, Eagleview pudo proporcionar imágenes y datos a los organismos públicos y a los peritos de seguros.
La recuperación tras un huracán u otro suceso de gran envergadura lleva tiempo. Sin embargo, con los recursos adecuados, tanto los organismos públicos como las aseguradoras privadas pueden ayudar a las comunidades a reconstruirse. Más información sobre cómo Eagleview presta sus servicios a las compañías de seguros y a los peritos de siniestros.
El papel del seguro de bienes en la recuperación tras un siniestro
Actualizado en enero de 2019
En diciembre de 2017, la Asociación Nacional de Condados (NACo) celebra su Jornada sobre redes sociales dedicada a la respuesta ante desastres y la recuperación. NACo preguntó a los condados en Twitter para compartir los recursos que utilizan para prepararse ante una crisis o responder a ella.
Una tendencia observada entre los condados que respondieron fue la creación de alianzas locales y grupos de trabajo con organizaciones privadas y ciudadanos, con el fin de crear comunidades más fuertes y resilientes. La resiliencia desempeña un papel clave en los esfuerzos de recuperación tras desastres como el huracán Harvey en Texas y el huracán Irma en Florida.
Tras un huracán u otro fenómeno meteorológico catastrófico, las comunidades recurren a los líderes locales, a los programas federales de ayuda en caso de catástrofes y a las aseguradoras de daños materiales y de responsabilidad civil para que les ayuden a recuperarse. Las compañías de seguros, en particular, desempeñan un papel fundamental en la recuperación de una comunidad tras una tormenta de cualquier magnitud.
Los efectos de los huracanes
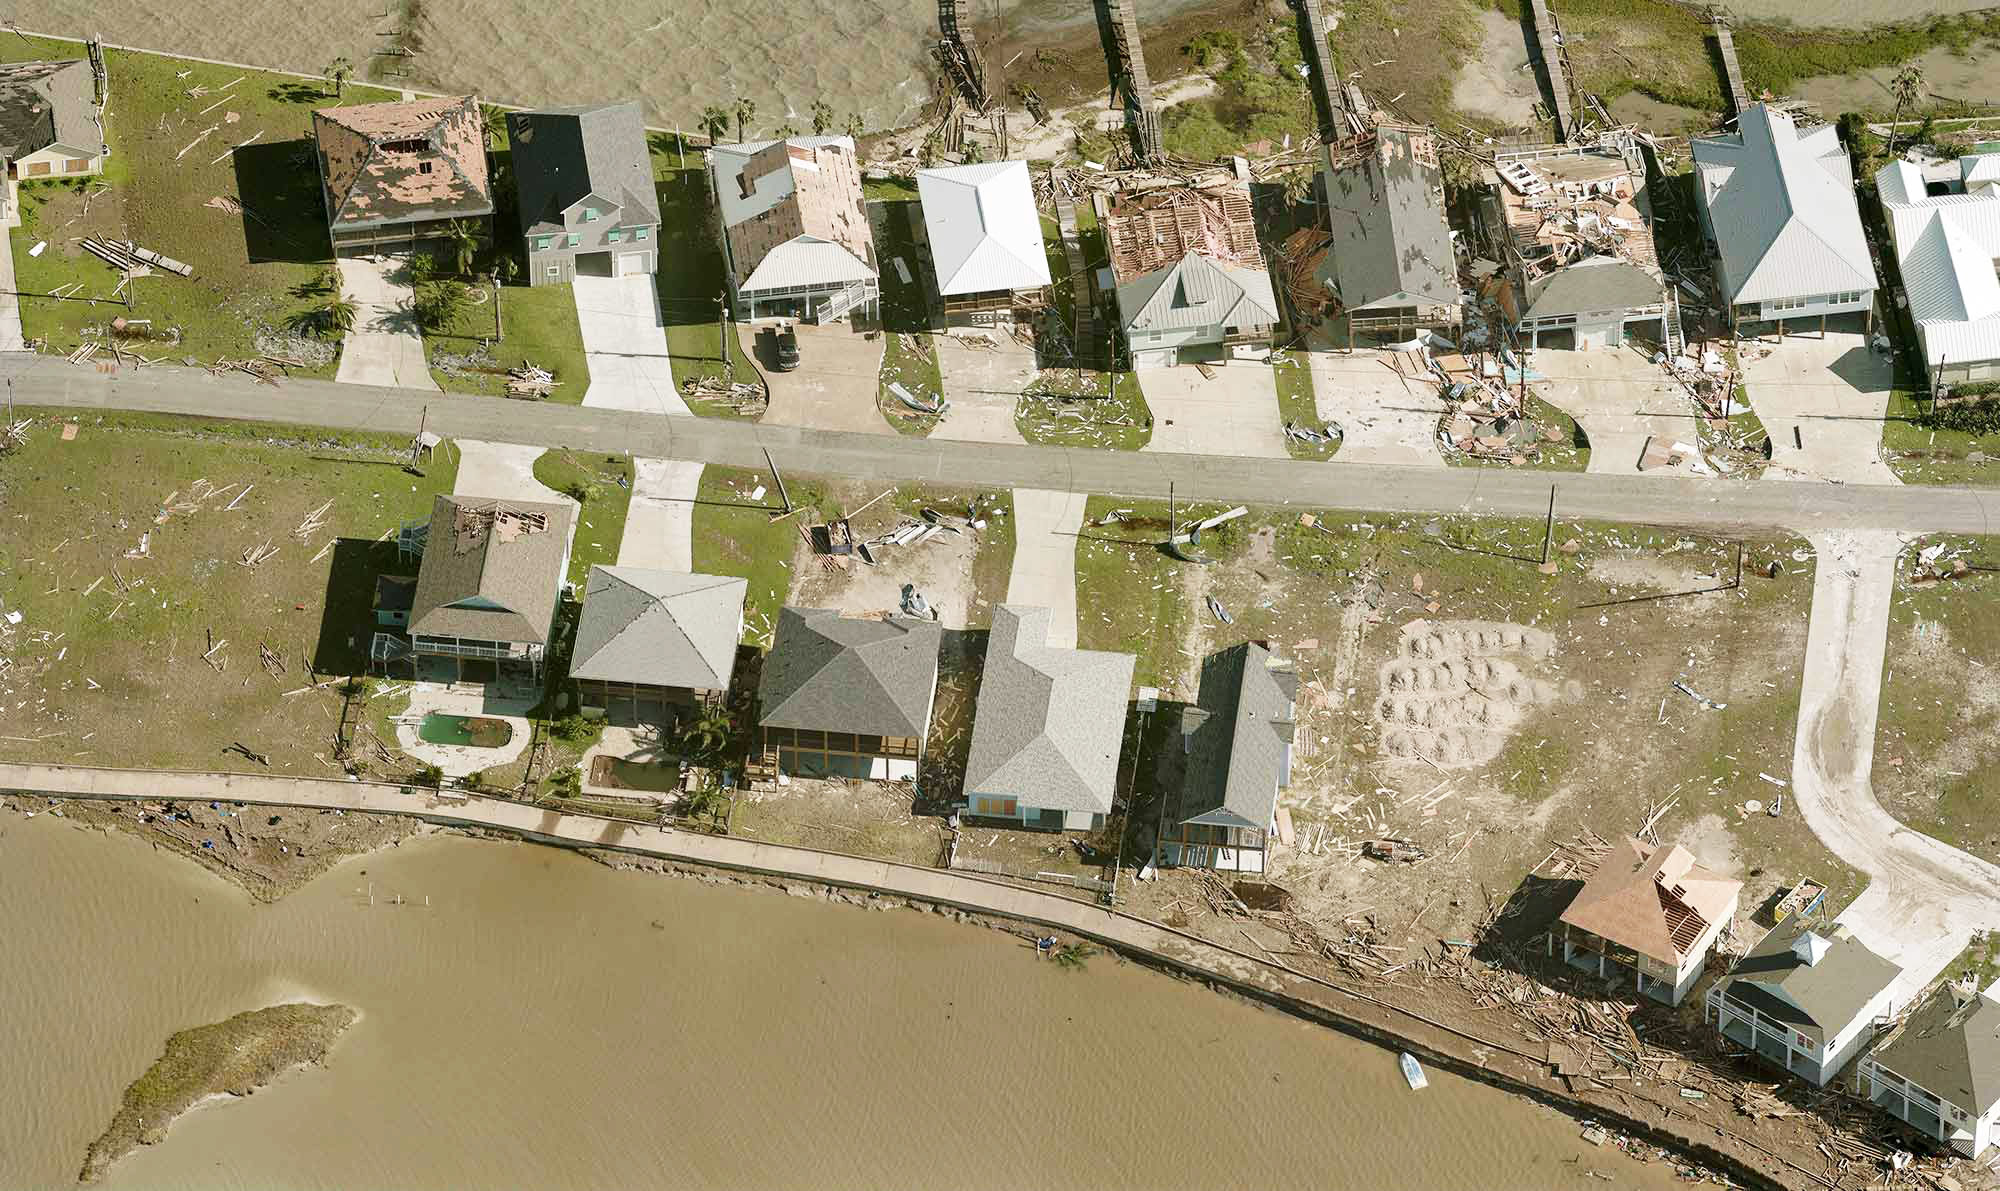
Una vista aérea de un barrio tras el huracán Harvey
- En Texas, más de 886 000 hogares solicitaron algún tipo de ayuda por catástrofe.
- El huracán Irma supuso un gasto de 1.95 mil millones de dólares en ayudas federales por catástrofes solo en Florida.
- En total, las estimaciones de los daños oscilan entre los 150 000 millones y los 290 000 millones de dólares para ambas tormentas, incluyendo las ayudas federales y estatales, así como las pérdidas aseguradas y no aseguradas.
Daños por inundaciones y cobertura
Gran parte de los daños causados por los huracanes de este año se debieron a las inundaciones que se produjeron en las propiedades y en sus alrededores. El Programa Nacional de Seguros contra Inundaciones ha recibido más de 120 000 reclamaciones, Revista de Seguros según se ha informado, lo que convierte a 2017 en el segundo año con mayor número de reclamaciones en la historia del programa. En comparación, el número de reclamaciones del NFIP recibidas en 2018 tras el huracán Michael parece extremadamente bajo: algo más de 4.000 reclamaciones recibidas a mediados de diciembre, según la FEMA. Por su parte, las reclamaciones de seguros privados contra inundaciones ascendieron a menos de 200. Sin embargo, estas cifras se refieren únicamente a quienes realmente cuentan con pólizas de seguro contra inundaciones. Muchos estadounidenses desconocen por qué necesitan un seguro contra inundaciones, sobre todo si creen que viven en una zona que no se inundará. Sin embargo, todo el territorio de Estados Unidos es zona de inundación, y cada región presenta distintos niveles de riesgo de inundación. Un error común mito sobre el seguro contra inundaciones Por ejemplo, una zona de inundación de 100 años significa que podría producirse una inundación solo una vez cada 100 años. Sin embargo, lo que realmente significa es que cada año hay una probabilidad entre 100 (o del 1 %) de que se produzca una inundación en la zona. Una inundación podría producirse más de una vez en un periodo de 100 años.Soluciones más rápidas para las aseguradoras de automóviles
Tecnología de aprendizaje automático aplicada a las imágenes de alta resolución de Eagleview