19 grudnia 2017 r.
 Aktualizacja: styczeń 2019 r.
W grudniu 2017 r. Krajowe Stowarzyszenie Hrabstw (NACo) organizuje swoją Dzień mediów społecznościowych poświęcony reagowaniu na katastrofy i odbudowie. NACo zapytał hrabstwa na Twitterze aby podzielić się informacjami na temat zasobów, z których korzystają w celu przygotowania się na sytuację kryzysową lub reagowania na nią.
Jednym z trendów obserwowanych wśród hrabstw, które udzieliły odpowiedzi, było tworzenie lokalnych partnerstw i grup zadaniowych z udziałem organizacji prywatnych oraz przedstawicieli społeczeństwa w celu budowania silniejszych i bardziej odpornych społeczności. Odporność odgrywa kluczową rolę w działaniach naprawczych po klęskach żywiołowych, takich jak huragan Harvey w Teksasie i huragan Irma na Florydzie.
Po huraganie lub innym katastrofalnym zjawisku pogodowym społeczności zwracają się do lokalnych przywódców, federalnych programów pomocy w przypadku klęsk żywiołowych oraz ubezpieczycieli majątkowych i od odpowiedzialności cywilnej, aby pomogli im stanąć na nogi. W szczególności ubezpieczyciele odgrywają kluczową rolę w odbudowie społeczności po burzy dowolnej wielkości.
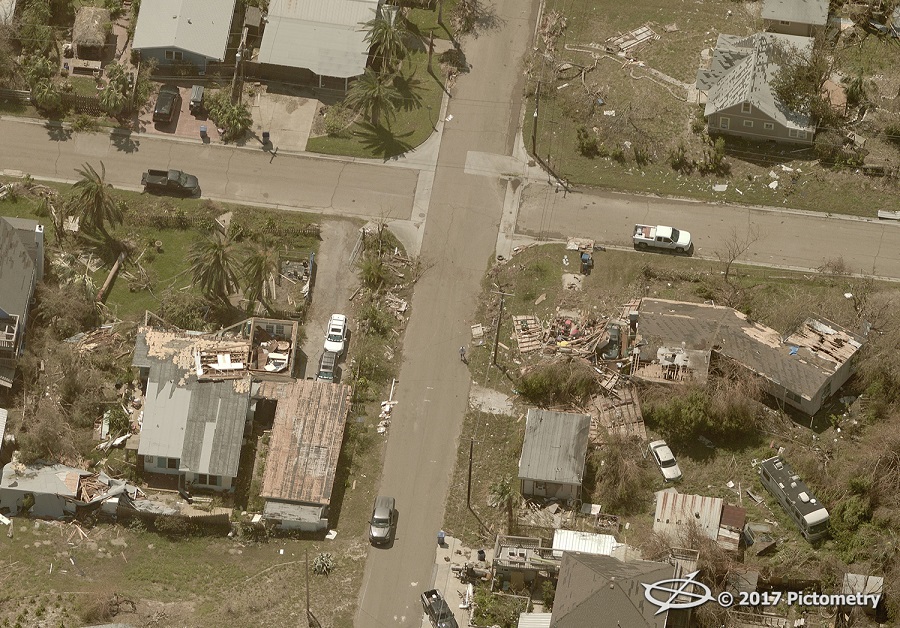 Huragany Harvey i Irma były jeden z najdroższych huraganów w historii Stanów Zjednoczonych, po huraganie Katrina w 2005 roku.
 Po przejściu huraganów Harvey i Irma wielu ubezpieczycieli z branży majątkowej i osobowej zdało sobie sprawę, że potrzebują szybszego sposobu na zidentyfikowanie obszarów najbardziej dotkniętych katastrofą. Im więcej informacji otrzymywali na samym początku, tym szybciej mogli rozpocząć rozpatrywanie roszczeń.
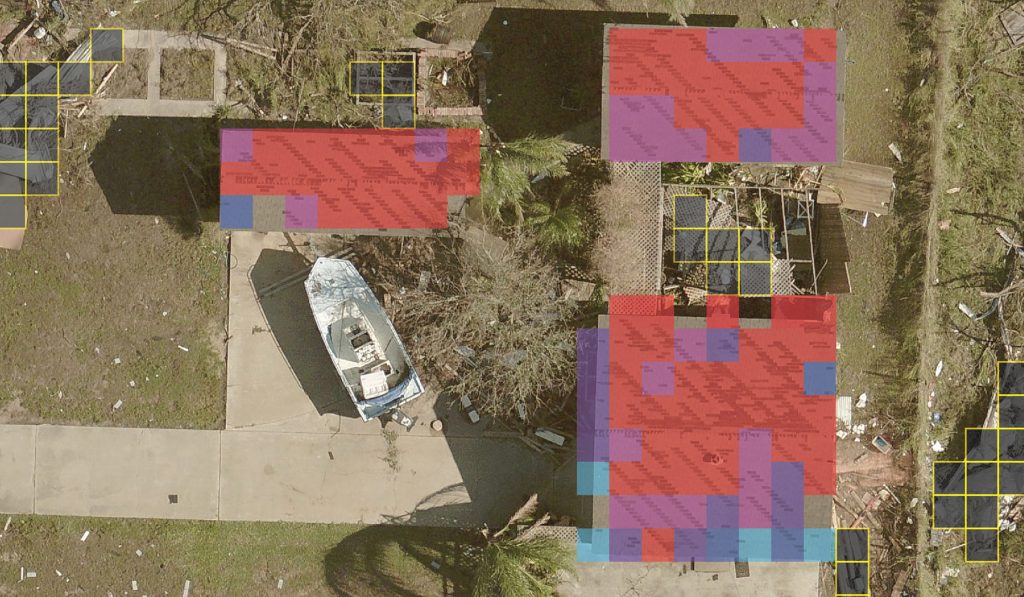
Po wystąpieniu katastrofy władze lokalne i stanowe, agencje federalne oraz ubezpieczyciele korzystają z rozwiązań takich jak Eagleview OnSite™ w celu podejmowania świadomych decyzji. Wykorzystując połączenie źródeł obrazowych i technologii uczenia maszynowego, firma Eagleview zidentyfikowała obszary, które ucierpiały najbardziej w wyniku burz. Dzięki skoordynowane działania w zakresie pozyskiwania zdjęć Dzięki wykorzystaniu dronów firma Eagleview była w stanie dostarczyć zdjęcia i dane agencjom rządowym oraz rzeczoznawcom ubezpieczeniowym.
Powrót do normalności po huraganie lub innym poważnym zdarzeniu wymaga czasu. Jednak dysponując odpowiednimi zasobami, zarówno agencje rządowe, jak i prywatni ubezpieczyciele mogą pomóc społecznościom w odbudowie. Dowiedz się więcej o tym, w jaki sposób firma Eagleview obsługuje ubezpieczycieli i rzeczoznawców ubezpieczeniowych.
Rola ubezpieczenia mienia w procesie odbudowy po zdarzeniu
Aktualizacja: styczeń 2019 r.
W grudniu 2017 r. Krajowe Stowarzyszenie Hrabstw (NACo) organizuje swoją Dzień mediów społecznościowych poświęcony reagowaniu na katastrofy i odbudowie. NACo zapytał hrabstwa na Twitterze aby podzielić się informacjami na temat zasobów, z których korzystają w celu przygotowania się na sytuację kryzysową lub reagowania na nią.
Jednym z trendów obserwowanych wśród hrabstw, które udzieliły odpowiedzi, było tworzenie lokalnych partnerstw i grup zadaniowych z udziałem organizacji prywatnych oraz przedstawicieli społeczeństwa w celu budowania silniejszych i bardziej odpornych społeczności. Odporność odgrywa kluczową rolę w działaniach naprawczych po klęskach żywiołowych, takich jak huragan Harvey w Teksasie i huragan Irma na Florydzie.
Po huraganie lub innym katastrofalnym zjawisku pogodowym społeczności zwracają się do lokalnych przywódców, federalnych programów pomocy w przypadku klęsk żywiołowych oraz ubezpieczycieli majątkowych i od odpowiedzialności cywilnej, aby pomogli im stanąć na nogi. W szczególności ubezpieczyciele odgrywają kluczową rolę w odbudowie społeczności po burzy dowolnej wielkości.
Skutki huraganów
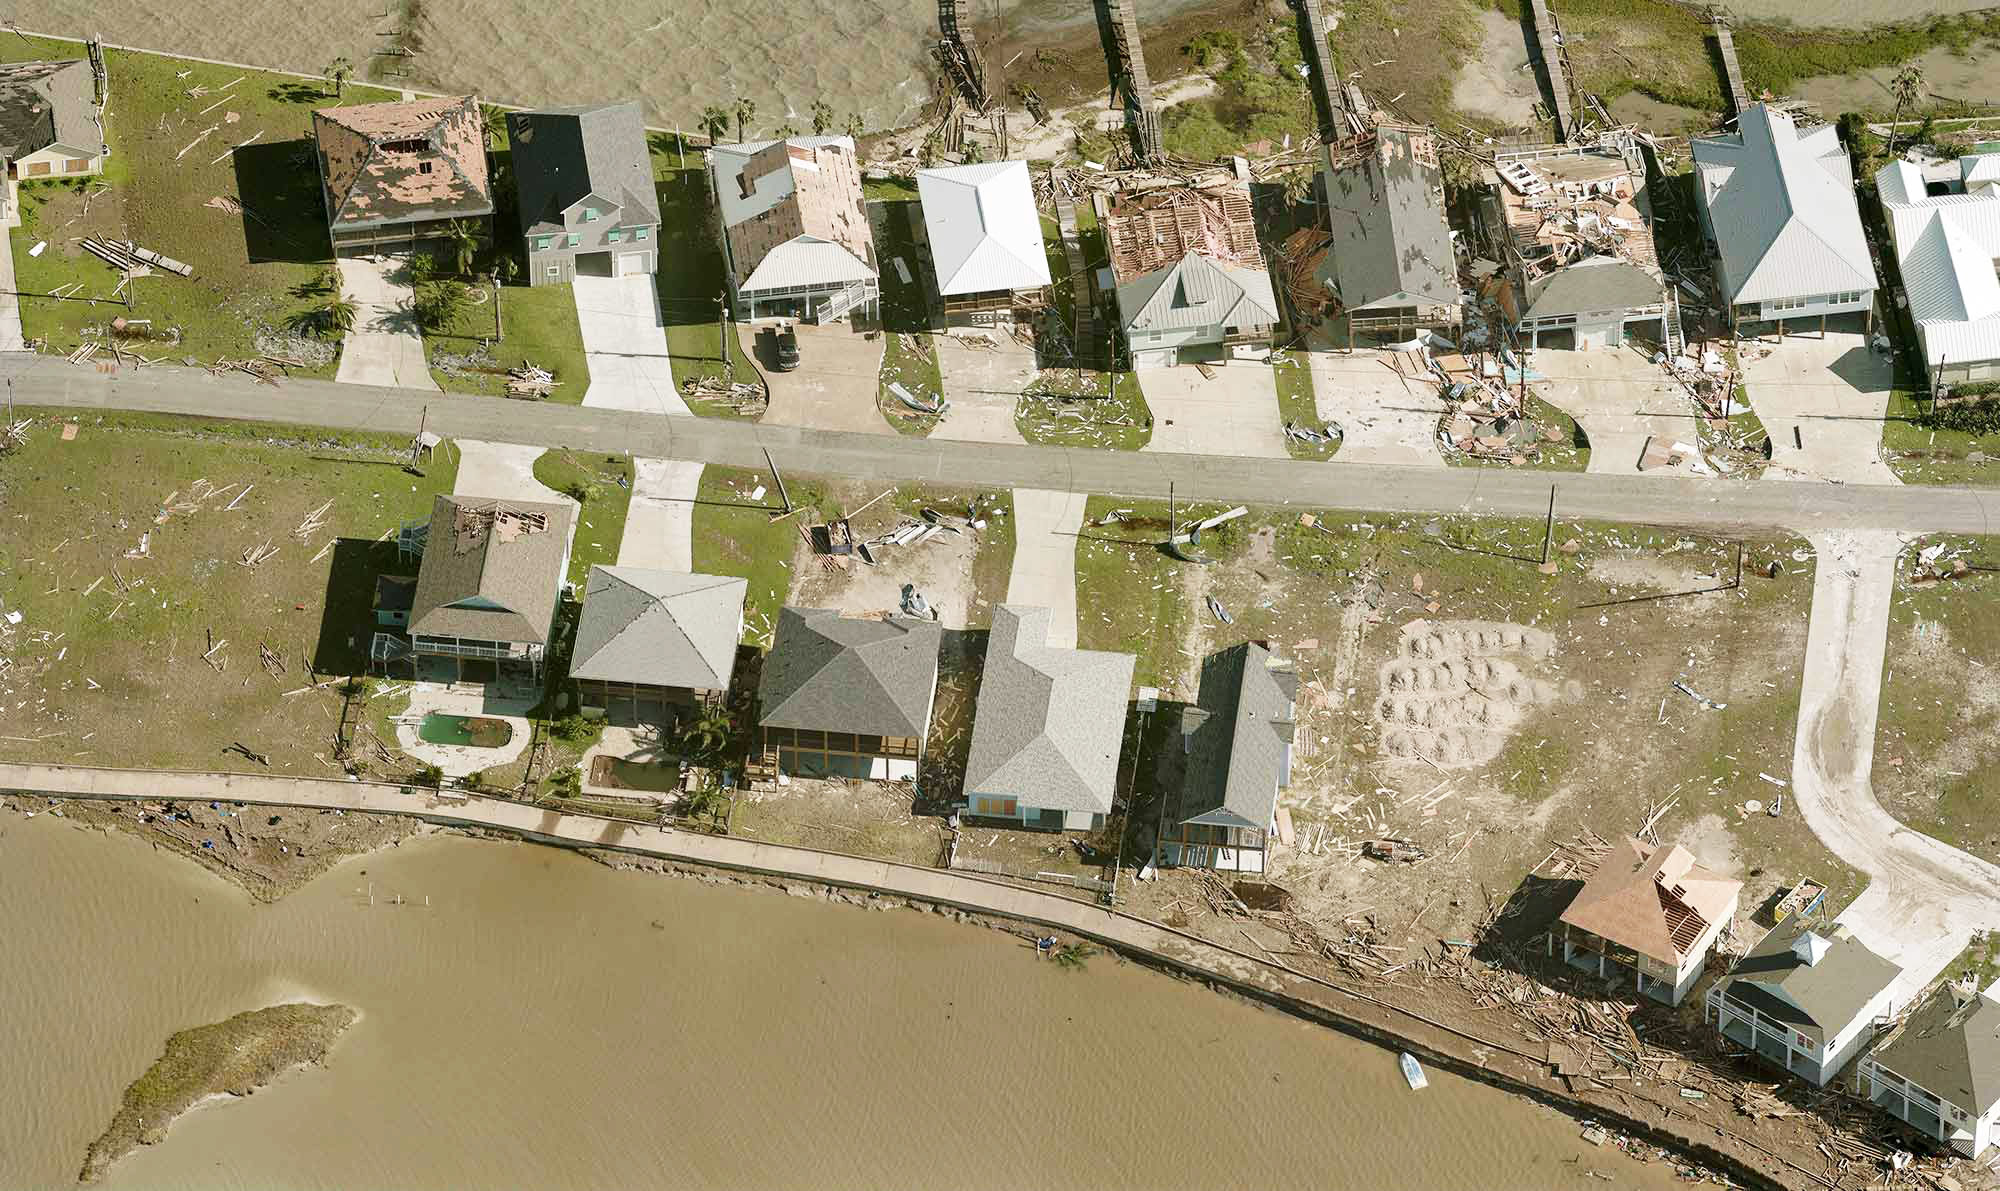
Widok z lotu ptaka na dzielnicę po przejściu huraganu Harvey
- W Teksasie ponad 886 000 gospodarstw domowych złożyło wnioski o jakąś formę pomocy w związku z klęską żywiołową.
- Huragan Irma spowodował, że same tylko w stanie Floryda wydano 1,95 mld dolarów w ramach federalnej pomocy na wypadek klęsk żywiołowych.
- Łączne szacunki szkód spowodowanych przez obie burze wynoszą od 150 miliardów do 290 miliardów dolarów i obejmują zarówno pomoc federalną i stanową, jak i straty objęte ubezpieczeniem oraz nieobjęte ubezpieczeniem.
Szkody powodziowe i zakres ubezpieczenia
Znaczna część tegorocznych szkód spowodowanych przez huragany wynikała z powodzi na terenie nieruchomości i w ich okolicy. Krajowy Program Ubezpieczeń Powodziowych otrzymano ponad 120 000 wniosków, Czasopismo ubezpieczeniowe zgłoszono, co sprawiło, że rok 2017 stał się drugim pod względem liczby roszczeń rokiem w historii programu. Dla porównania liczba roszczeń w ramach NFIP otrzymanych w 2018 roku po huraganie Michael wydaje się niezwykle niska: nieco ponad 4 000 wniosków zgłoszone do połowy grudnia, według danych FEMA. Z kolei łączna kwota roszczeń z tytułu prywatnych ubezpieczeń przeciwpowodziowych wyniosła mniej niż 200. Dane te dotyczą jednak wyłącznie osób, które faktycznie posiadają polisy ubezpieczeniowe od powodzi. Wielu Amerykanów nie zdaje sobie sprawy, dlaczego potrzebują ubezpieczenia od powodzi, zwłaszcza jeśli uważają, że mieszkają na obszarze, który nie jest zagrożony powodzią. Tymczasem każdy obszar Stanów Zjednoczonych znajduje się w strefie powodziowej, a ryzyko wystąpienia powodzi jest różne w poszczególnych regionach. Jednym z powszechnych mit dotyczący ubezpieczenia przeciwpowodziowego Oznacza to na przykład, że strefa powodziowa o powtarzalności 100-letniej sugeruje, iż powódź może wystąpić tylko raz na 100 lat. W rzeczywistości oznacza to jednak, że każdego roku istnieje prawdopodobieństwo 1 do 100 (czyli 1%), że na danym obszarze dojdzie do powodzi. W ciągu okresu 100 lat powódź może wystąpić więcej niż raz.Szybsze rozwiązania dla ubezpieczycieli
Technologia uczenia maszynowego zastosowana w obrazach o wysokiej rozdzielczości firmy Eagleview