19 décembre 2017
 Mise à jour en janvier 2019
En décembre 2017, l’Association nationale des comtés (NACo) organise son Journée de la réponse et de la reprise en cas de catastrophe sur les médias sociaux. NACo a demandé les comtés sur Twitter pour partager les ressources qu’ils utilisent pour se préparer ou répondre à une crise.
Une tendance parmi les comtés qui ont réagi a été la formation de partenariats locaux et de groupes de travail avec des organisations privées et des membres du public afin de créer des communautés plus fortes et plus résilientes. La résilience joue un rôle clé dans les efforts de reconstruction après des catastrophes telles que l’ouragan Harvey au Texas et l’ouragan Irma en Floride.
Après un ouragan ou un autre événement météorologique catastrophique, les communautés se tournent vers les dirigeants locaux, les programmes fédéraux d’aide en cas de catastrophe et les assureurs en dommages matériels pour les aider à se remettre sur pied. Les assureurs, en particulier, jouent un rôle crucial dans la reprise d’une communauté après une tempête de toute ampleur.
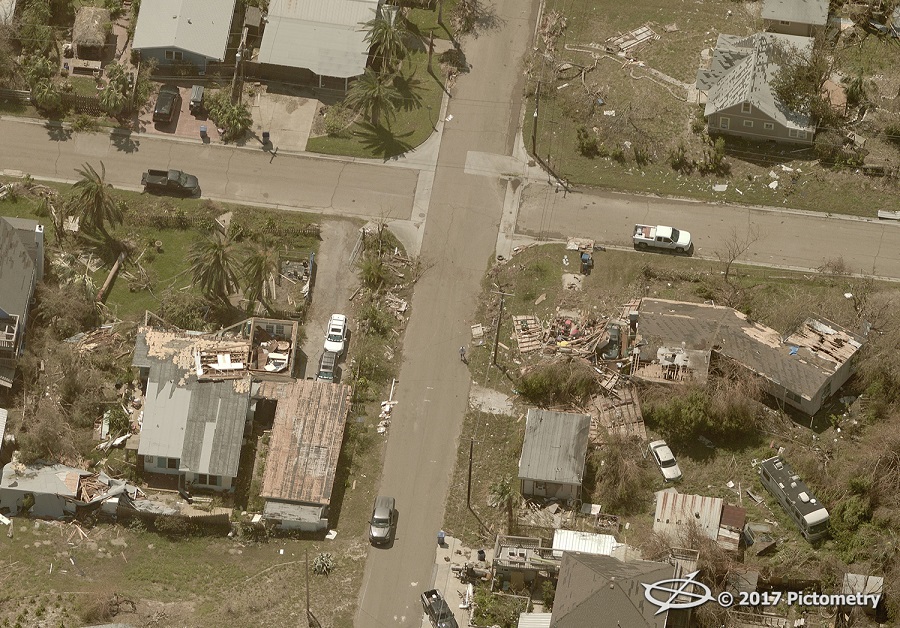 Les ouragans Harvey et Irma étaient parmi les ouragans les plus coûteux de l’histoire des États-Unis, après l’ouragan Katrina en 2005.
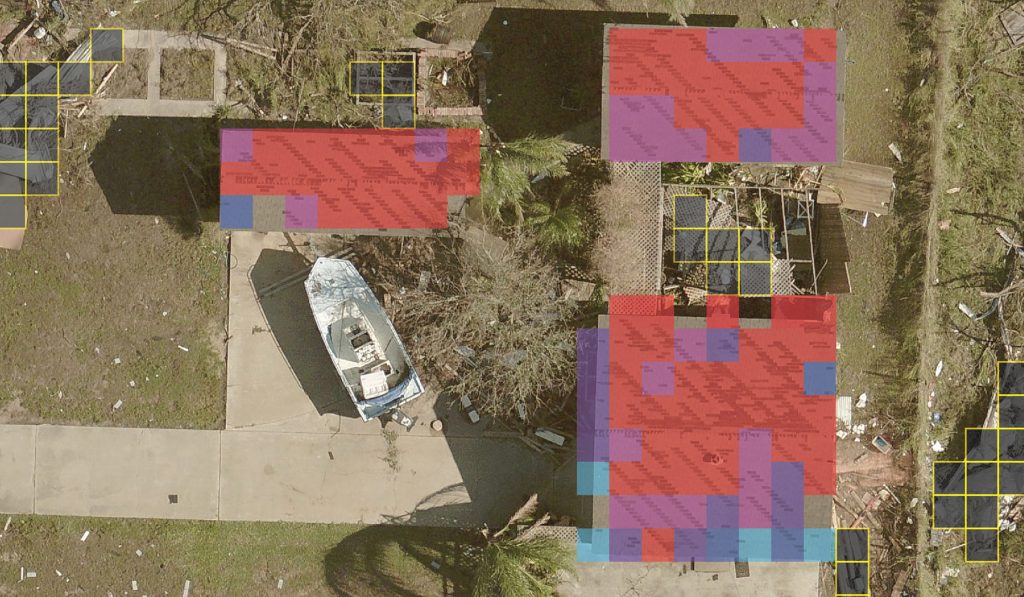 Après les ouragans Harvey et Irma, de nombreux assureurs P&C ont réalisé qu’ils avaient besoin d’un moyen plus rapide d’identifier les zones les plus touchées. Plus ils recevaient d’informations au départ, plus rapidement ils pouvaient commencer à traiter les réclamations.
Après une catastrophe, les autorités locales et provinciales, les agences fédérales et les assureurs s’appuient sur des solutions telles que Eagleview OnSite™ pour prendre des décisions éclairées. En combinant différentes sources d'imagerie et des technologies d'apprentissage machine, Eagleview a identifié les zones les plus touchées par les tempêtes. Les efforts de capture d’image coordonnés Grâce au déploiement de drones, Eagleview a pu fournir des images et des données aux agences gouvernementales et aux experts en sinistres. Se remettre d'un ouragan ou d'une autre catastrophe majeure prend du temps. Cependant, avec les ressources adéquates, les agences gouvernementales et les compagnies d'assurance privées peuvent aider les communautés à se reconstruire. En savoir plus à propos de la façon dont Eagleview sert les compagnies d'assurance et les experts en sinistres.
Le rôle de l’assurance des biens dans la récupération après un événement
Mise à jour en janvier 2019
En décembre 2017, l’Association nationale des comtés (NACo) organise son Journée de la réponse et de la reprise en cas de catastrophe sur les médias sociaux. NACo a demandé les comtés sur Twitter pour partager les ressources qu’ils utilisent pour se préparer ou répondre à une crise.
Une tendance parmi les comtés qui ont réagi a été la formation de partenariats locaux et de groupes de travail avec des organisations privées et des membres du public afin de créer des communautés plus fortes et plus résilientes. La résilience joue un rôle clé dans les efforts de reconstruction après des catastrophes telles que l’ouragan Harvey au Texas et l’ouragan Irma en Floride.
Après un ouragan ou un autre événement météorologique catastrophique, les communautés se tournent vers les dirigeants locaux, les programmes fédéraux d’aide en cas de catastrophe et les assureurs en dommages matériels pour les aider à se remettre sur pied. Les assureurs, en particulier, jouent un rôle crucial dans la reprise d’une communauté après une tempête de toute ampleur.
Les effets des ouragans
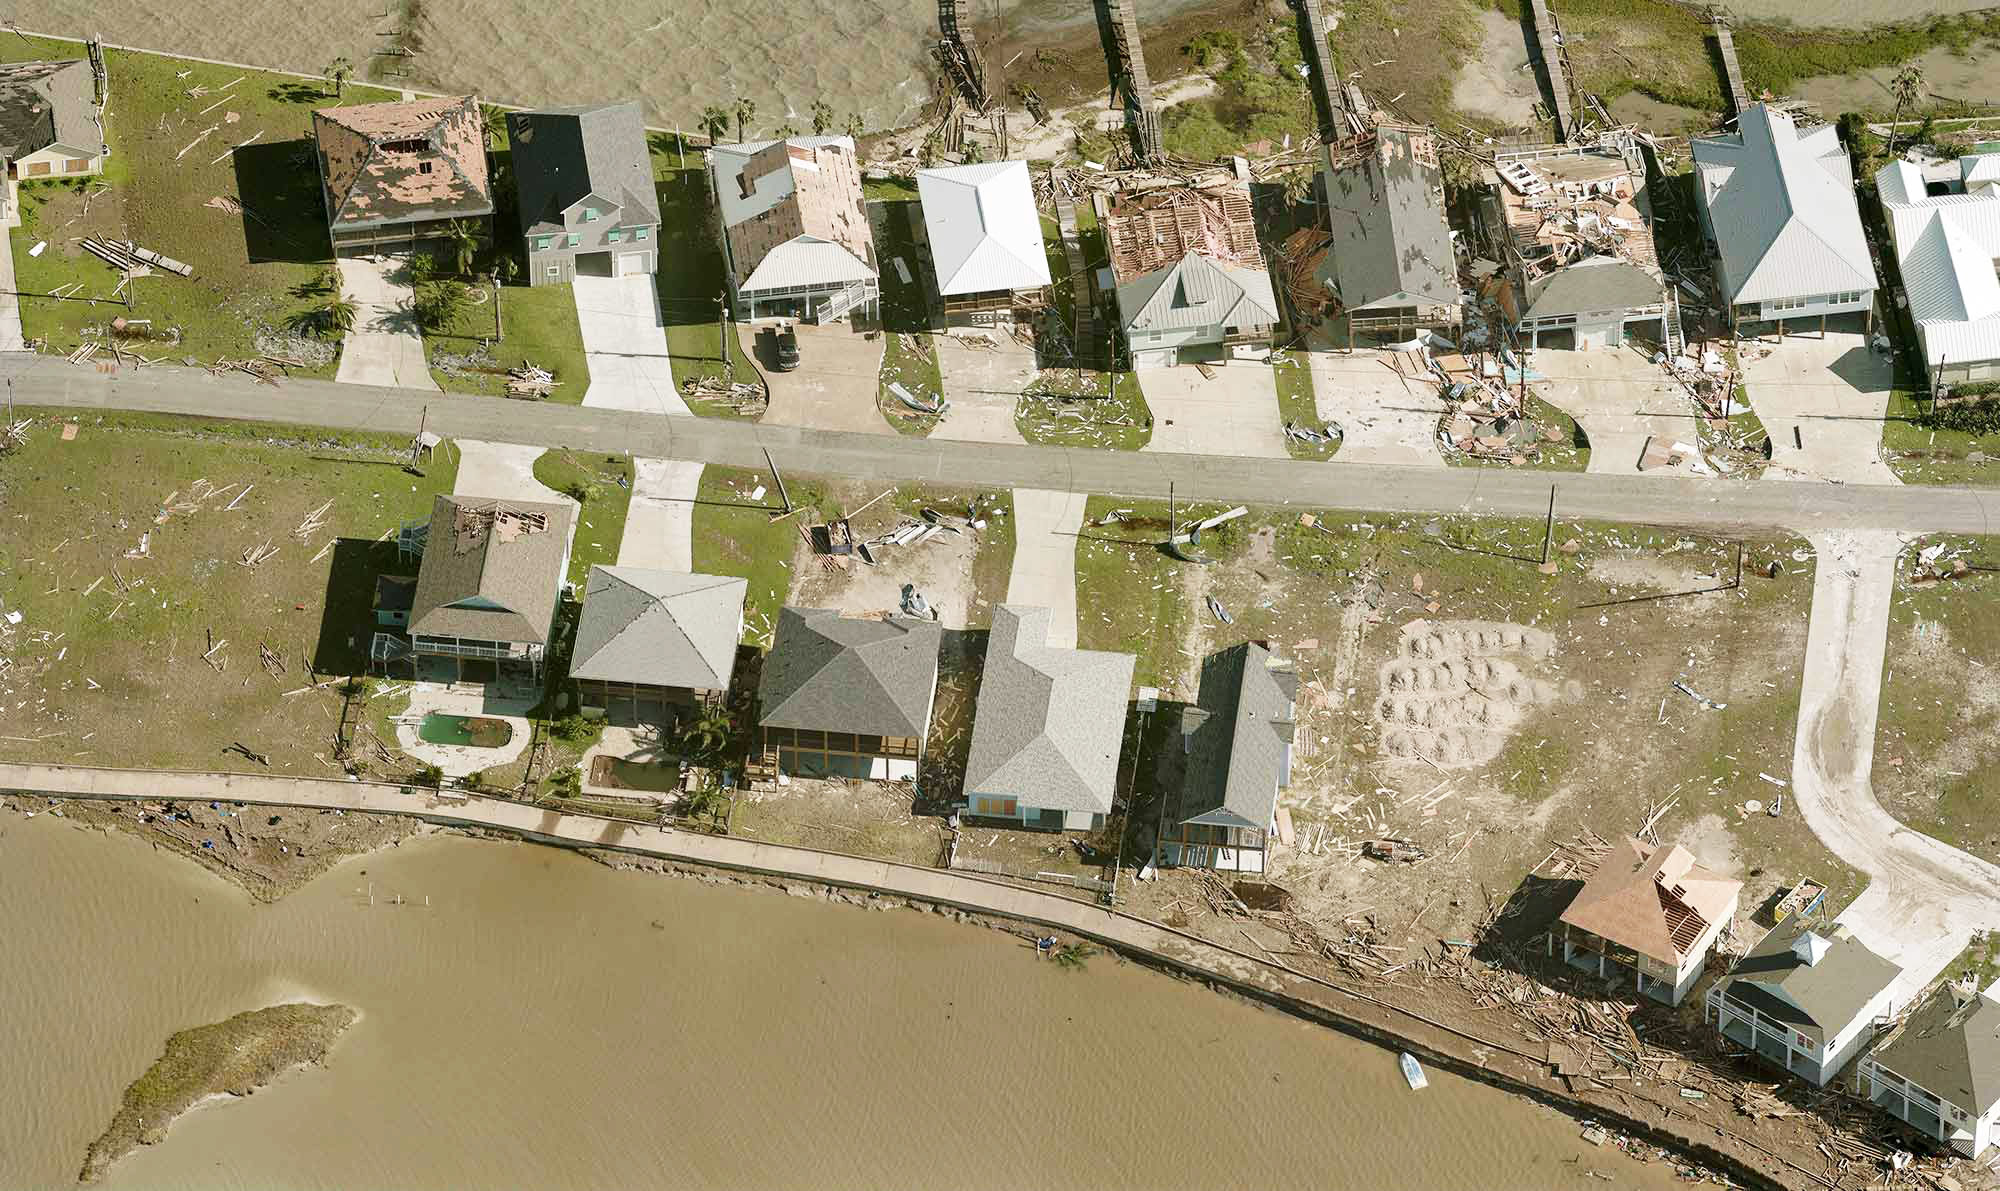
Vue aérienne d’un quartier après l’ouragan Harvey
- Au Texas, plus de 886 000 ménages ont demandé une forme d’aide en cas de catastrophe.
- L’ouragan Irma a coûté 1,95 milliard de dollars en aide fédérale aux catastrophes en Floride seulement.
- Au total, les estimations des dommages varient de 150 à 290 milliards de dollars pour les deux tempêtes, couvrant les aides fédérales et étatiques ainsi que les pertes assurées et non assurées.
Dommages causés par une inondation et couverture
Une grande partie des dommages causés par l’ouragan cette année provient des inondations dans et autour des propriétés. Le Programme national d’assurance contre les inondations a reçu plus de 120 000 réclamations, Revue d’assurance a rapporté, faisant de 2017 la deuxième plus grande année de réclamations de l’histoire du programme. En comparaison, le nombre de réclamations NFIP reçues en 2018 après l’ouragan Michael semble extrêmement faible : Un peu plus de 4 000 réclamations reçues à la mi-décembre, selon la FEMA. Les réclamations privées d’assurance contre les inondations, quant à elles, sont totalement déclarées moins de 200. Cependant, ces chiffres proviennent de ceux qui détiennent réellement des polices d’assurance contre les inondations. Beaucoup d’Américains ignorent pourquoi ils ont besoin d’une assurance contre les inondations, surtout s’ils croient vivre dans une région qui ne sera pas inondée. Pourtant, chaque région des États-Unis est une zone inondable, chaque région faisant face à des niveaux variables de risque d’inondation. Un point commun Mythe sur l’assurance contre les inondations Est-ce qu’une zone inondable de 100 ans, par exemple, signifie qu’une crue ne pourrait survenir qu’une fois tous les 100 ans. Ce que cela signifie vraiment, cependant, c’est qu’il y a chaque année une chance sur cent (ou 1%) d’inondation dans la région. Une inondation pourrait survenir plus d’une fois sur une période de 100 ans.Solutions plus rapides pour les assureurs
Technologie d'apprentissage automatique appliquée aux images haute résolution d'Eagleview